こんにちは!ロイズプラスライターのモリカワです。今年に入り、日本銀行による政策金利の見直しや利上げ報道を目にする機会が増えました。そんな中、「今後のローン返済はどうなるのか」「不動産投資をこのまま続けていて良いのだろうか」と不安を抱かれているオーナー様も多いのではないでしょうか。
特に変動金利でローンを組んでいる場合、手出し額の増加や収支バランスへの影響も心配ですよね。
しかし、金利の上昇はネガティブな要素だけではありません。市場構造を正しく理解し、適切な資産運用・見直しを実施することで、かえってチャンスにつなげることもできるそうです。今回は、ファイナンシャルプランナー(FP)の志岐氏にインタビューを実施。金利上昇の背景から不動産投資への具体的な影響、そして資産運用のポイントについて、さまざまな視点から詳しくお話を伺いました。(※2026年7月24日に行われたインタビューです)
なぜ今、金利が上がっているのか?
―― 2026年に入り、連日のようにニュースや新聞で「金利上昇」が話題になっています。そもそもなぜ今このタイミングで利上げが行われているのでしょうか?
FP志岐氏(以下、志岐):結論から言うと、最大の要因は「世界的なインフレ(物価上昇)」と、それに伴う「日本国内の賃金上昇」です。
その背景には、新型コロナウイルスの感染拡大による供給不足や、ウクライナ情勢をはじめとする社会情勢があります。これにより、エネルギーや小麦などの原材料価格が世界中で急激に上がり、需要に対して供給が追いつかない「需要超過によるインフレ」が発生しました。
アメリカや欧州などの諸外国は、このインフレを鎮静化させるため、早期から段階的に利上げを行いました。一方で日本は、過去30年近くにわたりデフレ(物価下落)に苦しんでおり、マイナス金利政策を含めた「ゼロ金利」に近い状態を長く続けていました。そのため、景気を冷やしすぎないよう、日銀は慎重に利上げのタイミングを図っていたのです。
しかし、日本国内でも物価の上昇が定着し、企業の賃上げ(給与の底上げ)がデータとして確認できるようになったことで、日銀も「金利を引き上げても経済が耐えうる」と判断し、政策金利の引き上げ(利上げ)へと踏み切りました。
―― そういった背景があったんですね。
志岐:「金利が上がった」と聞くと、多くの方はネガティブなイメージを受けますよね。しかし、金融のプロから見れば、金利が極めて低い水準にあったこれまでの約30年間こそがむしろ経済として異例の態勢だったと言えます。
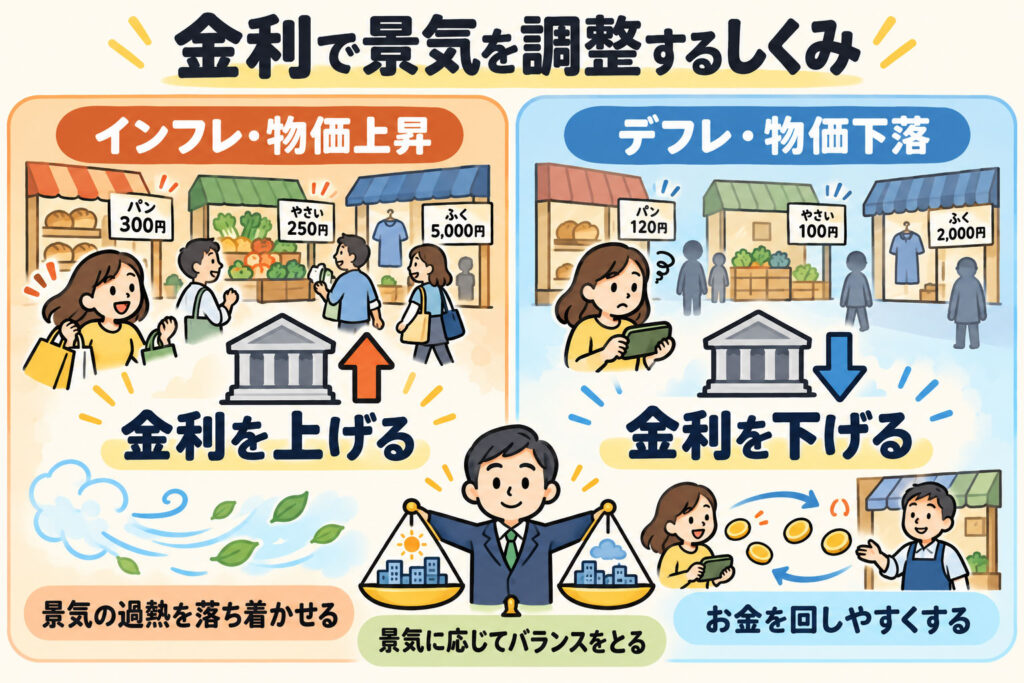
本来は、適度な金利が存在し、景気が良くなりすぎた時(インフレーション、物価上昇)には金利を上げて過熱感を落ち着かせ、景気が悪くなった時(デフレーション、物価下落)には金利を下げてお金を回しやすくするという「景気調整機能」が働くのが健全な金融市場ですから。
金利上昇が不動産投資に与える影響
――では、金利が上昇することで、現在ローンを組んでいる不動産オーナー様にはどのような影響が及ぶのでしょうか?
志岐:オーナー様が一番気にされているのは「月々の返済額がどう変わるか」ですよね。ここで押さえておきたいのが、一般的な変動金利ローンの仕組みである「半年に1回の金利見直し」と「5年ルール」の関係です。
変動金利では、金利自体の見直しは「半年ごと」に行われています。しかし、金利が上がったからといって翌月からすぐに月々の返済額が増えるわけではありません。多くの金融機関では、返済額そのものの改定は「5年に1回」となっています。
一見すると、5年間は支払額が変わらないから安心だと思いがちですが、ここには注意が必要です。返済額が変わっていなくても、その内訳である「元金返済分」と「利息支払い分」の割合が途中で変わっているからです。
―― 手出しが増えてしまうと「不動産投資を始めなければよかった」と後悔するオーナー様もいらっしゃるのではないでしょうか?
志岐:毎月の負担が増えるのは確かに精神的なストレスになりますが、焦って売却など極端な判断をするのは非常にもったいないことです。
なぜなら、過去の超低金利時代に物件を購入できたということ自体が、現在から見れば大きなアドバンテージだからです。
現在、インフレの影響で建築資材や人件費が値上がりしています。それに伴い、新築物件の価格が高騰し続けており、以前と同じ予算では同等クラスの物件を購入することはとても困難です。
過去の低金利時代に購入されたオーナー様は、現在よりもはるかに割安な物件価格で、かつ超低金利の恩恵を受けながら元金を減らしてくることができました。不動産は本質的にインフレ強い資産です。建築コストの上昇に伴い、所有されている中古物件の価値や賃料相場も徐々に底上げされていきます。
単に「金利が上がってローンの利息が増えた」という一面だけを見るのではなく、インフレによって実物資産の価値が維持・上昇しているという全体の収支バランスで捉えることが大切な考え方なのです。
金利上昇時代を乗り切るための資産運用のポイント
――なるほど。では、オーナー様が講じるべき対応策にはどのようなものがありますか?
志岐:不動産の課題を不動産の収入だけで解決しようとすると行き詰まってしまいます。家賃をいきなり数万円引き上げることは簡単ではありませんからね。
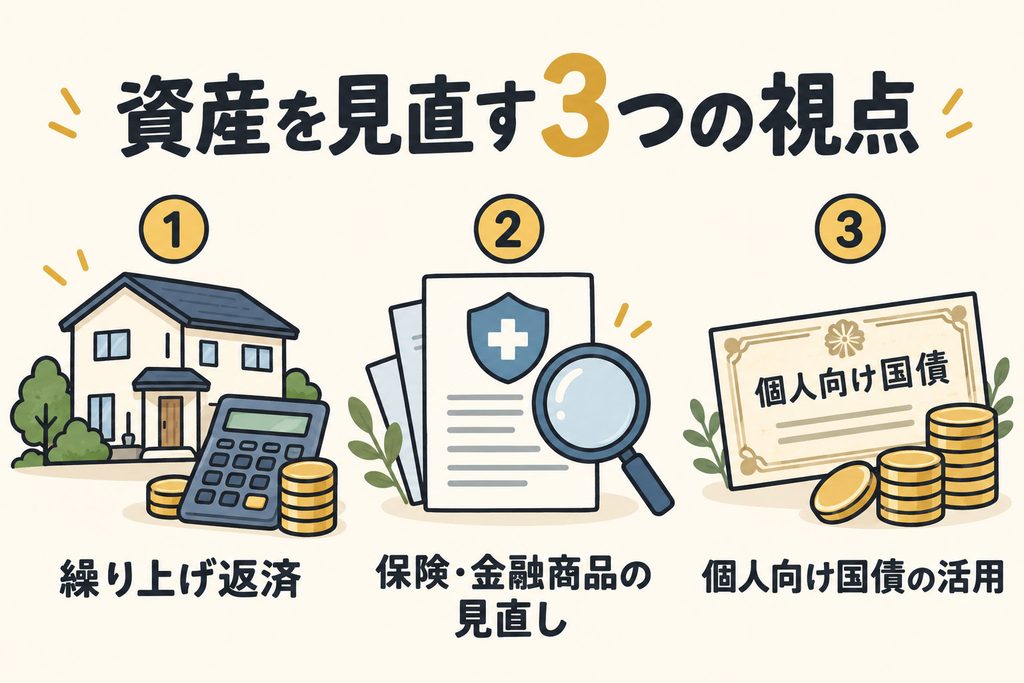
であれば、発想を変えて「資産のバランス」からアプローチしてみてはいかがでしょうか。例えば以下の3つの方法があります。
①ローンの繰り上げ返済
手元に使っていない余剰資金や預貯金がある場合、ローンの繰り上げ返済を行うのが有効。元本を直接減らすことで、将来の金利上昇による返済額の跳ね上がりを大幅に抑えることができます。
もしまとまった資金があり全額完済ができれば、それ以降の家賃収入はローン支払いのない状態となります。毎月数万円〜十数万円が手元に残る状態を作れれば、老後の私設年金として強力な資産となりますよね。
②生命保険・金融商品の見直し
金利の上昇は、投資家にとって決してデメリットばかりではありません。金利が上がると金融機関や保険会社の運用利回りが向上するため、市場にはさまざまなメリットが生まれます。
例えば、生命保険会社は顧客から預かった保険料を主に国債などの長期債券で運用しているため、金利上昇に伴い予定利率を引き上げます。その結果、同じ保障内容でも新規加入や見直しによって毎月の保険料が安くなる傾向があります。また、超低金利時代には運用上の旨みがなく販売停止となっていた円建ての学資保険や個人年金保険が、高利回り商品として販売を再開し始めている点も押さえておきましょう。
③「個人向け国債」の活用
金利上昇で注目される「個人向け国債」もおすすめです。
個人向け国債は、国が破綻しない限り元本が保証される安定性に加え、世の中の金利上昇に連動して適用金利が上がるという特性を持っています。
数年後の不動産設備交換費用や教育資金など、預金口座に眠らせておくのはもったいない短期から中期(3年から5年)の資金の保管先として最適です。リスクを抑えながら安全に運用できるのが大きなメリットですね。
今後の市場環境について
―― 経済全体を見渡した時、金利上昇は社会にどのような変化をもたらすのでしょうか?
志岐:金利の上昇は、社会全体のお金の流れを大きく変化させます。最もわかりやすい例が金融機関の業績です。
超低金利時代、銀行は貸出金利による利ざやが稼げず苦戦を強いられていました。しかし金利が上がれば、融資によって得られる利息収入が増え、本業の収益性が大幅に向上します。実際、利上げの局面では多くの地方銀行などで株価が高騰しましたよね。
一方で、大きな打撃を受けるのが新築ハウスメーカーやローコスト住宅などの住宅業界です。住宅ローンの金利が上がると、消費者が毎月の返済予算内で借り入れできる総額が目減りします。
予算上限が下がった結果、消費者は住宅の購入を断念するか、設備のグレードを下げざるを得なくなります。建築資材の高騰と購買意欲の低下というダブルパンチにより、中小工務店や建売業者の経営は圧迫を受けることが予想されます。
――投資や消費の仕方にも大きな影響がありそうですね。
志岐:その通りだと思います。資金や実物資産(不動産・株式など)を所有している人は、インフレや金利上昇の波に乗って資産をさらに拡大できる可能性が高まります。預金・国債の利回り向上や、保有不動産の資産価値上昇といった恩恵をダイレクトに受けられますからね
一方で資産を持たず、給与収入のみに依存している層はその反対です。賃上げが物価高に追いついていない場合、生活コストの高騰やローン返済負担の増加がダイレクトに重くのしかかります。
ですからこれからは、自ら知識を得て資産を守り、育てる努力が必要となるのではないでしょうか。
これからの不動産投資について
――そんな環境下で、不動産オーナー様として大切にすべきことはどんなことでしょうか?
志岐:まず、短期的な情報に動じず、長期サイクルで捉えることです。金利が一方向に上がり続けることはありません。景気が過熱すれば金利が上がり、後退すれば再び下がるという波(サイクル)を繰り返します。
「金利が上がったから即売却しなければ」「利上げ報道が出たから失敗だ」とパニックになるのが最も危険です。長期的な視点で資産の保有期間を見据え、局面に合わせて繰上げ返済や分散投資を行うなど、冷静に対応しましょう。
――そんな時こそ、志岐さんたち専門家の出番ですね。
志岐:最適な資産配分は、オーナー様の年齢、家族構成、世帯年収、保有ローンの条件によって千差万別です。ネットの情報や他人の成功体験をそのまま当てはめるのではなく、我々のようなファイナンシャルプランナーやロイズコーポーションに相談しましょう。「自分の場合、手元資金をいくら残し、どう分散させるのがベストか」という具体的な戦略を立てることが、一番の解決策となります。まずは気になることはなんでも相談してください。
まとめ
金利の上昇は、これまで後回しにしていた資産全体を見直し、より理想的な資産形成を目指すためのチャンスでもあります。インフレ・金利上昇時代に応じた正しい知識と対策を身につけていきましょう!
【2026年11月~12月限定!マンションオーナー様のためのFP無料個別相談会のお知らせ】
「これから先の資産運用、貯金、不動産…自分の場合はどうしたらいい?」そんな疑問を、FPと一緒に整理しませんか。
金利や物価の変化を受けて、これからの資産の持ち方を考える機会が増えています。
大切なのは、毎月の収支に加え、保有している不動産や預貯金、保険、そして将来必要になるお金まで、全体を見渡すこと。今回の個別相談では、FPの志岐氏が、オーナー様お一人おひとりの状況やご希望を伺いながら、資産の見直し方や今後の選択肢を一緒に考えます。記事や動画をご覧になって気になったことはもちろん、「何から確認すればよいか分からない」という段階でも、お気軽にご相談ください。